Restrictions territoriales. ELP SA n'a pas de siège ni de bureaux ou de représentations à l'étranger. ELP SA ne réalise pas d'actions commerciales ou marketing en dehors du territoire de la Confédération Suisse et n'a pas de représentants, agents ou revendeurs actifs à l'étranger. L'accès au site est subordonné à la lecture, la compréhension et l'acceptation des mentions légales figurant sur le site: Lien vers les mentions légales

Prêt en devise étrangère
chaque échéance comporte un risque de change : nous le réduisons

Vous remboursez un prêt hypothécaire en euros avec un salaire en francs suisses ? Ou l’inverse ?

Chaque mois, vous effectuez une opération de change de devises, souvent sans même vous en rendre compte, et vous payez presque certainement plus que nécessaire à votre banque. Changenligne.ch vous permet d’optimiser chaque échéance grâce à des taux compétitifs, sans frais cachés et avec la possibilité de bloquer le taux à l’avance.

Le problème que les banques ne vous expliquent jamais

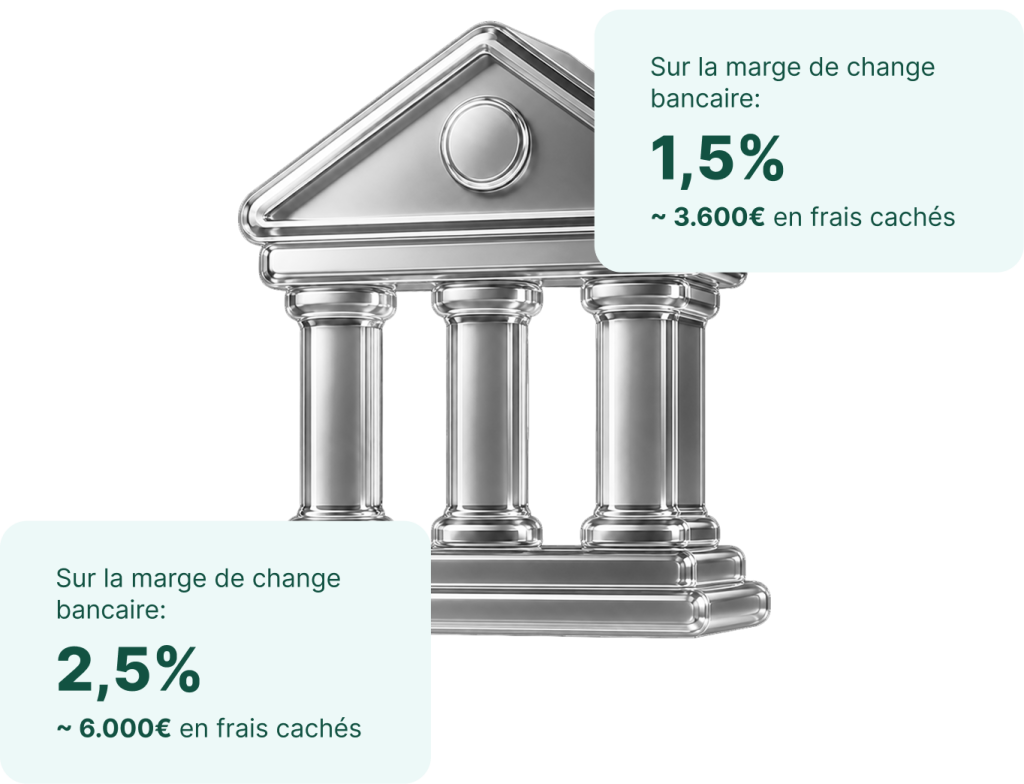
Un prêt en devise étrangère ne dépend pas uniquement du taux d’intérêt. Il dépend aussi, et souvent surtout, du taux de change. Si vos revenus sont perçus dans une devise et votre dette libellée dans une autre, vous êtes exposé chaque mois à un coût supplémentaire appelé risque de change lié au remboursement de la dette. Et ce risque a un coût. Lorsque vous convertissez des CHF en EUR, ou des EUR en CHF, par l’intermédiaire de votre banque pour payer votre mensualité, celle-ci applique son propre taux de change, qui inclut une marge par rapport au taux interbancaire réel. Cette marge, généralement comprise entre 1,5 % et 2,5 %, s’applique à chaque échéance pendant toute la durée du prêt hypothécaire. Le résultat est un coût supplémentaire important, discret, réparti dans le temps et rarement pris en compte au moment de la signature.

Exemple :*
1 000 € par mois pendant 20 ans = 240 000 € convertis.

De l’argent qui pourrait rester sur votre compte.

Combien vous coûte réellement la conversion de chaque échéance auprès de votre banque ?

Le tableau suivant est fourni à titre purement indicatif et présente l’ordre de grandeur du coût cumulé du change sur un prêt hypothécaire à long terme, en comparant la marge de change généralement appliquée par une banque à celle d’un opérateur spécialisé comme changenligne.ch.

Durée : 10 ans (120 mensualités) Mensualité : EUR 800/mois
Banque traditionnelle : ~CHF 1 920 au total
changenligne.ch : CHF 336 au total

Durée : 15 ans (180 mensualités) Mensualité : EUR 1 000/mois
Banque traditionnelle : ~CHF 3 600 au total
changenligne.ch : CHF 612 au total

Durée : 20 ans (240 mensualités) Mensualité : EUR 1 200/mois
Banque traditionnelle : ~CHF 5 760 au total
changenligne.ch : CHF 979 au total

Économies potentielles Avec changenligne.ch : jusqu’à CHF 4 780

Scénario

Mensualité

Banque traditionnelle

Changenligne.ch

Durée : 10 ans (120 mensualités)

EUR 800/mois

~CHF 1.920 au total

CHF 336 au total

Durée : 15 ans (180 mensualités)

EUR 1.000/mois

~CHF 3.600 au total

CHF 612 au total

Durée : 20 ans (240 mensualités)

EUR 1.200/mois

~CHF 5.760 au total

CHF 979 au total

Économies potentielles

–

–

jusqu’à CHF 4.780

*Les valeurs sont fournies à titre purement indicatif. Elles supposent une marge de change fixe, non garantie, pendant toute la durée et ne tiennent pas compte des fluctuations du taux de change au fil du temps. Les économies réelles peuvent varier considérablement en fonction du marché et des conditions applicables au moment de chaque transaction.

Vous reconnaissez-vous dans l’une de ces situations ?

Vous avez un ancien prêt hypothécaire libellé en CHF et percevez vos revenus en euros.

Au cours des années précédant 2015, de nombreux emprunteurs français ont souscrit des prêts hypothécaires en francs suisses, attirés par des taux d’intérêt plus avantageux. Après l’abandon du taux plancher EUR/CHF par la Banque nationale suisse en janvier 2015, le franc s’est brusquement apprécié de plus de 15 %, alourdissant le coût mensuel du remboursement. Si vous remboursez encore un prêt en CHF avec des revenus en euros, chaque échéance nécessite une conversion EUR/CHF : changenligne.ch vous permet de l’effectuer à des conditions plus avantageuses que celles généralement proposées par une banque.

Résidence secondaire à l’étranger : dépenses récurrentes en devise étrangère

Il ne s’agit pas toujours d’un prêt hypothécaire. De nombreux propriétaires d’une résidence secondaire à l’étranger, par exemple une maison en France pour des résidents suisses ou un appartement à Genève pour des personnes vivant en France, doivent convertir régulièrement des devises afin de régler les charges, les factures et les frais d’entretien.

Chaque conversion est une occasion de réduire les coûts liés à la marge de change.

Travailleur frontalier : salaire en CHF, prêt hypothécaire en euros

Vous travaillez en Suisse et percevez votre salaire en francs suisses, tandis que votre logement et votre prêt hypothécaire se trouvent en France. Chaque mois, vous convertissez des CHF en EUR pour régler votre mensualité. Avec changenligne.ch, vous effectuez cette conversion à un taux plus compétitif que celui généralement proposé par votre banque, ce qui réduit le coût réel de chaque paiement.

Achat en France avec des fonds en CHF : conversion initiale importante et dépenses ultérieures

Vous avez un prêt hypothécaire en euros pour un bien immobilier en France, mais vos fonds propres sont détenus en CHF. Après une première conversion importante pour l’acompte et la signature de l’acte, vous devez ensuite gérer des mensualités en euros avec des revenus en francs suisses. Changenligne.ch vous permet de répondre à ces deux besoins avec un seul service.

Comment ça marche : aussi simple qu’un virement bancaire

1. Inscrivez-vous gratuitement

Créez votre compte sur changenligne.ch en quelques minutes grâce à une procédure 100 % en ligne et sécurisée.

2. Préparez l’opération

Saisissez le montant à convertir et la paire de devises.

3. Vérifiez le taux

Sur changenligne.ch, vous le voyez immédiatement : il est compétitif, transparent et sans frais cachés. Vous savez exactement combien vous recevrez avant de confirmer.

4. Demandez le change et transférez les fonds

Virez le montant en CHF (ou en EUR) sur le compte de changenligne.ch. L’équipe effectue la conversion, puis transfère les fonds sur le compte que vous avez indiqué dans votre profil.

5. Suivez l’opération

Depuis votre espace personnel, chaque conversion est documentée et consultable.

Vous avez des questions sur la manière de structurer votre opération ? L’équipe de changenligne.ch est à votre disposition pour vous aider à comprendre comment utiliser au mieux le service selon votre situation, sans engagement.

Pourquoi choisir changenligne.ch plutôt que votre banque ?

Je veux échanger :

CHF EUR USD GBP
Swap currencies
CHF EUR USD GBP

Vous économisez*

80 CHF

Zéro frais. Vous recevrez exactement le montant affiché.

Taux de change:

1 CHF = - EUR

*L’économie de 200 points de base (2,00 %) est calculée en comparant les tarifs de changenligne.ch aux tarifs moyens appliqués par les banques et les intermédiaires traditionnels en Suisse.

Vous remboursez vos mensualités en devise étrangère par l’intermédiaire de votre banque ?

Comparez le taux.

Inscrivez-vous gratuitement sur changenligne.ch et découvrez en quelques minutes combien vous pourriez économiser sur votre prochaine conversion.

Questions fréquentes | FAQ

Questions fréquentes sur le paiement des mensualités de prêt hypothécaire

Oui, c’est l’une des utilisations courantes du service. Vous convertissez le montant de votre mensualité de CHF en EUR via changenligne.ch plutôt que par l’intermédiaire de votre banque. Les fonds convertis sont ensuite envoyés sur le compte de destination indiqué. Résultat : la même opération, avec une marge de change réduite.

Oui. Si vous remboursez un prêt hypothécaire libellé en CHF avec des revenus en euros, vous devez convertir des EUR en CHF chaque mois. changenligne.ch propose également des taux compétitifs pour cette direction de change. Si vous avez des questions sur la manière de structurer vos opérations, vous pouvez contacter l’équipe afin d’échanger sur votre situation.

Non. Vous ne pouvez pas indiquer les coordonnées bancaires de l’établissement qui finance votre prêt hypothécaire comme bénéficiaire du transfert. Pour des raisons légales et de sécurité, vous devez recevoir les fonds sur un compte à votre nom, puis effectuer un second virement vers votre banque prêteuse. Si la mensualité de votre prêt est prélevée automatiquement sur votre compte, vous n’aurez plus rien à faire après avoir reçu les fonds de changenligne.ch.

Le service est conçu pour être simple et reproductible, mais nous proposons également un service de change récurrent que vous pouvez facilement activer depuis votre profil. Il vous suffira ensuite de mettre en place un virement permanent auprès de votre banque, et vous n’aurez plus à vous soucier de rien. Pour toute information complémentaire, notre équipe peut vous aider à organiser au mieux vos conversions récurrentes.

Oui. Aucune obligation légale ne vous impose d’effectuer les conversions de devises auprès de la banque qui vous a accordé le prêt hypothécaire. Les fonds transitent par des circuits bancaires officiels, avec une traçabilité complète. changenligne.ch exerce ses activités conformément à la réglementation suisse relative aux services de paiement et à la lutte contre le blanchiment d’argent (LBA). Les clients doivent effectuer la procédure KYC avant de réaliser des transactions.

Chaque mensualité compte. Payez-la au juste taux.

Il ne s’agit pas seulement de quelques francs économisés sur votre prochaine mensualité.

Sur un prêt hypothécaire de 10, 15 ou 20 ans, l’écart de marge entre votre banque et changenligne.ch se répète à chaque mensualité. Au final, les économies peuvent représenter plusieurs milliers de francs.

Clause de non-responsabilité - Disclaimer sur les contenus en matière fiscale et de prévoyance.

Les informations, valeurs et calculs présents sur le site, dans les guides et dans les outils de calcul en ligne associés ont un but purement indicatif, illustratif et informatif. Estimations basées sur des paramètres moyens. Les impôts, taxes, cotisations de prévoyance et montants des primes d'assurance (qu'elles soient obligatoires ou facultatives) découlent de simulations et d'estimations élaborées sur des valeurs moyennes et générales. Par conséquent, ils ne peuvent en aucun cas tenir compte des spécificités personnelles, patrimoniales, cantonales ou communales de chaque utilisateur, ni de la nature intrinsèquement volatile des marchés des changes et des fluctuations des taux de change. Absence de conseil professionnel. Les contenus éditoriaux et les outils de calcul mis à disposition sur le site ne constituent pas, et ne sont pas destinés à remplacer, des conseils fiscaux, de prévoyance, juridiques ou financiers. L'utilisation des informations et des données se fait aux risques et sous la responsabilité exclusive de l'utilisateur. Mise à jour réglementaire et limitation de responsabilité. Les réglementations fiscales, de prévoyance et d'assistance sociale sont sujettes à de fréquentes modifications, tant dans l'ordre juridique suisse qu'européen. ELP SA n'assume aucune responsabilité, expresse ou implicite, quant à l'exactitude, l'exhaustivité, l'actualité ou la fiabilité des données fournies. Recommandation importante : Avant de prendre toute décision financière, fiscale ou en matière de prévoyance, il est vivement recommandé de solliciter l'avis de professionnels agréés du secteur ou de s'adresser directement aux autorités compétentes.